
Blog
- : Sì
- : No
- : Sì
Il mercato crypto sta vivendo una fase meno rumorosa, ma molto significativa. Mentre Bitcoin continua a restare il principale riferimento dell’intero settore, una parte dei capitali sembra iniziare a cercare nuove storie di crescita. In questo scenario si inserisce il caso degli ETF legati a HYPE, il token di Hyperliquid, che avrebbero attirato circa 31 milioni di dollari in una sola settimana, proprio mentre i prodotti su Bitcoin mostrano segnali di stanchezza e deflussi.
Il dato non va letto soltanto come l’ennesima fiammata speculativa su una criptovaluta emergente. Racconta qualcosa di più profondo: gli investitori stanno iniziando a distinguere tra crypto puramente narrative e crypto collegate a infrastrutture reali, utilizzate, liquide e capaci di generare attività economica. Hyperliquid, infatti, non è soltanto un token. È una piattaforma decentralizzata specializzata nel trading di perpetual futures, cioè strumenti derivati molto usati nel mercato crypto, con un modello che punta su velocità, liquidità e operatività on-chain.
La crescita degli ETF HYPE indica che una parte del mercato cerca esposizione regolata a questo nuovo segmento. L’ETF, infatti, consente agli investitori di entrare su un asset digitale senza dover gestire direttamente wallet, chiavi private, exchange decentralizzati o procedure tecniche. È lo stesso meccanismo che ha favorito l’ingresso istituzionale su Bitcoin, ma applicato a un token molto più giovane e molto più legato all’evoluzione della finanza decentralizzata.
Il punto interessante è il confronto con Bitcoin. Per anni Bitcoin ha rappresentato quasi da solo l’idea di investimento crypto istituzionale. Era l’oro digitale, la riserva alternativa, l’asset scarso da comprare e conservare. Oggi questa narrazione resta forte, ma non basta più a spiegare tutti i movimenti del mercato. Quando gli ETF Bitcoin registrano deflussi e, nello stesso periodo, prodotti più piccoli e più rischiosi come quelli su HYPE attirano nuovi capitali, significa che gli investitori stanno cercando rendimento, innovazione e storie di crescita più aggressive.
Naturalmente questo non vuol dire che HYPE sia diventato più sicuro di Bitcoin. Al contrario, il rischio resta elevato. Un token legato a una piattaforma di trading decentralizzato dipende da molti fattori: volumi, fiducia degli utenti, sostenibilità delle commissioni, concorrenza, sicurezza tecnica, regolamentazione e tenuta del modello economico. Se l’attività sulla piattaforma cresce, il token può beneficiare dell’entusiasmo del mercato. Se invece i volumi calano o emergono problemi tecnici e normativi, la correzione può essere molto violenta.
La vera novità, però, è che gli ETF stanno cambiando la geografia della crypto. Non portano soltanto Bitcoin dentro la finanza tradizionale, ma iniziano a trasformare anche le altcoin più solide in strumenti accessibili al capitale istituzionale. Questo passaggio può ampliare il mercato, ma può anche renderlo più selettivo. Non tutte le criptovalute riusciranno ad attrarre prodotti finanziari regolati, liquidità e interesse professionale. Quelle che ci riusciranno dovranno dimostrare di avere non solo una community, ma anche un’utilità riconoscibile.
Il successo settimanale degli ETF HYPE, quindi, segnala una possibile nuova fase: meno entusiasmo generico per l’intero settore crypto e maggiore attenzione verso singoli ecosistemi capaci di produrre volumi, ricavi e domanda reale. È un mercato più maturo, ma anche più spietato. I capitali non entrano più soltanto perché un asset appartiene al mondo blockchain. Entrano quando vedono una funzione, una prospettiva e una possibilità di crescita.
Per Bitcoin questa dinamica non rappresenta necessariamente una sconfitta. Bitcoin resta il baricentro simbolico e finanziario del settore. Tuttavia, la nascita di nuovi flussi verso ETF alternativi dimostra che la crypto non è più un mercato a una sola storia. Accanto alla riserva digitale sta emergendo la finanza digitale operativa: piattaforme, derivati, scambi decentralizzati, asset tokenizzati e strumenti regolati. HYPE, con i suoi ETF in crescita, è oggi uno dei segnali più evidenti di questa trasformazione.
La domanda vera non è se questi flussi dureranno una settimana o un mese. La domanda è se il mercato stia iniziando a premiare le infrastrutture crypto capaci di funzionare davvero. Se così fosse, la prossima fase non sarà dominata solo da chi promette scarsità, ma anche da chi dimostra utilità.
Blotix Press Office
La tokenizzazione delle azioni sta iniziando a uscire dalla fase sperimentale e a diventare uno dei fenomeni più interessanti della nuova finanza digitale. Per anni il tema è rimasto confinato tra addetti ai lavori, piattaforme blockchain e progetti pilota. Oggi, invece, i numeri raccontano una storia diversa: il trading di azioni tokenizzate sta crescendo rapidamente e alcuni operatori hanno già superato miliardi di dollari di volumi, attirando l’attenzione di broker, exchange, investitori istituzionali e autorità di vigilanza.
Il concetto è semplice. Un’azione tokenizzata è una rappresentazione digitale, registrata su blockchain, di un titolo tradizionale come Apple, Tesla, Nvidia o Amazon. L’investitore non compra necessariamente l’azione nel modo classico, attraverso una banca o un broker tradizionale, ma acquista un token che replica il valore economico di quel titolo. In alcuni casi il token è garantito da azioni reali detenute da un soggetto regolato; in altri casi la struttura può essere più complessa e richiedere maggiore attenzione. Proprio questa differenza è decisiva, perché non tutte le azioni tokenizzate offrono lo stesso livello di tutela, trasparenza e diritto economico.
La ragione del successo è evidente. Le azioni tokenizzate promettono trading più veloce, accesso globale, frazionamento degli investimenti e operatività estesa oltre gli orari tradizionali di Borsa. Per un investitore retail significa poter acquistare anche piccole frazioni di titoli costosi. Per un utente fuori dagli Stati Uniti significa poter accedere più facilmente a grandi società americane. Per il mondo crypto, invece, significa portare sulla blockchain una parte enorme della finanza tradizionale, trasformando le azioni in strumenti più liquidi, componibili e utilizzabili dentro ecosistemi digitali.
Il dato più importante è che la domanda non arriva più soltanto dagli appassionati di criptovalute. Anche grandi piattaforme come Robinhood e Kraken hanno iniziato a muoversi con decisione. Robinhood ha lanciato i suoi stock token in Europa e sta lavorando a una propria infrastruttura blockchain dedicata agli asset del mondo reale. Kraken, attraverso xStocks, ha costruito una delle offerte più visibili di azioni tokenizzate, portando sul mercato versioni digitali di titoli e ETF americani. Il risultato è che la tokenizzazione non appare più come un esperimento marginale, ma come una nuova linea di competizione tra finanza tradizionale e finanza crypto.
Il punto centrale, però, non è solo tecnologico. È regolatorio. Se le azioni tokenizzate devono diventare un mercato di massa, serve chiarezza su cosa compra davvero l’investitore. Possiede un’azione? Possiede un diritto economico collegato all’azione? Ha diritto ai dividendi? Può votare in assemblea? Chi custodisce il titolo sottostante? Cosa accade se l’emittente del token fallisce? Sono domande concrete, perché dietro l’apparente semplicità del token può nascondersi una struttura giuridica complessa.
Negli Stati Uniti la SEC sta valutando aperture che potrebbero consentire alle società crypto di offrire stock tokenizzati in un quadro più flessibile. Sarebbe un passaggio enorme, perché porterebbe la blockchain direttamente nel cuore dei mercati azionari. Allo stesso tempo, gli operatori tradizionali temono rischi per la stabilità, la trasparenza dei prezzi e la protezione degli investitori. La questione è delicata: innovare troppo lentamente può far perdere competitività, ma innovare senza regole può creare nuove aree grigie.
La crescita delle azioni tokenizzate segnala una trasformazione più ampia. La blockchain non viene più usata solo per creare criptovalute autonome, ma per digitalizzare strumenti finanziari già esistenti. È il passaggio dalla crypto come mercato separato alla blockchain come infrastruttura della finanza globale. Se questa tendenza continuerà, azioni, obbligazioni, fondi, immobili e materie prime potranno circolare in forma tokenizzata, con tempi di regolamento più rapidi e accesso più ampio.
Il rischio è che l’entusiasmo superi la comprensione. Le azioni tokenizzate possono rendere i mercati più aperti, ma non eliminano volatilità, controparte, custodia e responsabilità. Sono una grande innovazione, non una scorciatoia magica. La vera sfida sarà costruire un mercato in cui la velocità della blockchain conviva con le garanzie della finanza regolata. Solo allora la tokenizzazione potrà diventare non una moda, ma una nuova architettura dei mercati.
Blotix Press Office
Bitcoin attraversa una delle fasi più delicate degli ultimi anni. Non si tratta di un crollo improvviso né di una crisi spettacolare come quelle che in passato hanno travolto exchange, società di lending o interi comparti del mercato crypto. Questa volta il segnale arriva da due fronti molto diversi, ma ugualmente importanti: gli ETF quotati in Borsa e il mining. Da una parte gli investitori stanno ritirando capitali dagli strumenti finanziari legati a Bitcoin; dall’altra i miner, cioè coloro che mantengono in funzione la rete attraverso enormi infrastrutture di calcolo, stanno riducendo la potenza impiegata.
Negli ultimi trenta giorni gli ETF Bitcoin hanno registrato deflussi per circa 6,35 miliardi di dollari. È un dato pesante perché riguarda prodotti nati per portare Bitcoin dentro la finanza tradizionale, rendendolo accessibile a fondi, investitori istituzionali e risparmiatori abituati agli strumenti regolamentati. Gli ETF avevano rappresentato una svolta storica: non più solo wallet, exchange e custodia diretta, ma esposizione finanziaria semplice, quotata e integrata nei mercati americani. Il fatto che ora una massa così rilevante di capitali stia uscendo indica che la fase di entusiasmo si è raffreddata.
Questo non significa necessariamente che Bitcoin sia stato abbandonato. I deflussi dagli ETF possono dipendere da molte ragioni: prese di profitto, riduzione del rischio, rotazione verso altri asset, ribilanciamenti di portafoglio, strategie dei market maker o semplice attesa di condizioni migliori. Tuttavia il segnale resta chiaro. Quando gli investitori professionali alleggeriscono l’esposizione, il mercato smette di vivere solo sulla narrativa della crescita continua e torna a misurarsi con i fondamentali, con la liquidità e con la fiducia.
Il secondo elemento riguarda il mining. La difficoltà di estrazione di Bitcoin, cioè il parametro tecnico che regola quanto sia complesso validare nuovi blocchi, è scesa di circa il 20% dai massimi recenti. In termini semplici, significa che una parte della potenza di calcolo si è spenta o è uscita temporaneamente dalla rete. I miner lavorano con margini molto sensibili: se il prezzo di Bitcoin scende, se l’energia costa troppo o se le macchine diventano meno efficienti, continuare a minare può non essere più conveniente. In questi casi, gli operatori più deboli rallentano, vendono riserve o spengono gli impianti.
La combinazione tra uscita di capitali dagli ETF e riduzione della forza del mining descrive una fase di pressione. Bitcoin non è soltanto un asset finanziario; è anche una rete industriale, energetica e tecnologica. Quando soffrono contemporaneamente domanda finanziaria e infrastruttura produttiva, il mercato entra in una zona di verifica. Non basta più dire che Bitcoin è scarso, decentralizzato o resistente alla censura. Bisogna vedere se gli investitori continuano a comprarlo e se i miner riescono a sostenerne economicamente la sicurezza.
Eppure proprio questi momenti, nella storia di Bitcoin, hanno spesso segnato fasi di selezione più che di fine. Nei cicli passati, la capitolazione dei miner e il calo dell’interesse istituzionale sono stati interpretati come segnali di esaurimento del mercato. In alcuni casi hanno anticipato ulteriori discese, in altri hanno preparato il terreno per una successiva ripartenza. La domanda vera, quindi, non è se Bitcoin sia finito, ma se il mercato stia ripulendo gli eccessi accumulati nella fase precedente.
Un dato va considerato con attenzione: nonostante la pressione, Bitcoin ha mantenuto livelli di prezzo ancora molto superiori a quelli dei precedenti mercati ribassisti. Questo indica che la base di domanda non è scomparsa. Esistono ancora investitori di lungo periodo, aziende, fondi e soggetti istituzionali che considerano Bitcoin una riserva digitale alternativa, anche se meno euforica rispetto ai mesi del boom. La differenza è che oggi il mercato chiede conferme più concrete e tollera meno le narrazioni automatiche.
La fase attuale può essere letta come un test di maturità. Gli ETF hanno portato Bitcoin nella finanza regolamentata, ma lo hanno anche reso più esposto alle logiche di Wall Street: flussi, trimestrali, liquidità, rotazioni settoriali, confronto con azioni tecnologiche, intelligenza artificiale e obbligazioni. Il mining, invece, ricorda che dietro il prezzo esiste una macchina fisica fatta di energia, hardware e costi operativi.
Bitcoin resta al centro della scena crypto, ma non vive più in un mondo separato. È entrato nella finanza globale e ora deve accettarne anche la disciplina. I 6,35 miliardi usciti dagli ETF e il calo della difficoltà di mining non decretano necessariamente un fallimento. Segnalano però che il mercato è entrato in una fase più adulta, meno narrativa e più selettiva. Per Bitcoin, il prossimo rialzo non potrà fondarsi solo sull’entusiasmo. Dovrà passare dalla tenuta reale della rete, dalla fiducia degli investitori e dalla capacità di dimostrare che, anche sotto pressione, il sistema continua a funzionare.
Blotix Press Office
Dubai vuole tornare a correre. Dopo settimane in cui la parola “missili” ha occupato lo spazio che di solito appartiene a investimenti, turismo, grattacieli, eventi internazionali e compravendite immobiliari, l’emirato prova a recuperare la sua narrazione più forte: quella di una città sicura, efficiente, aperta al capitale globale e capace di trasformare ogni crisi in occasione di rilancio.
Il messaggio che circola tra operatori economici, albergatori, agenti immobiliari, società di consulenza e organizzatori di eventi è semplice: dimenticare il rumore della guerra e riportare al centro il business. Non significa negare la realtà delle tensioni regionali, né sottovalutare il peso psicologico degli attacchi e dell’instabilità mediorientale. Significa, piuttosto, impedire che la paura diventi il nuovo marchio della città.
Dubai ha costruito la propria fortuna su un patto implicito con il mondo: qui il denaro trova stabilità, il lusso trova spettacolo, il turismo trova servizi, le imprese trovano velocità amministrativa e i grandi patrimoni trovano una piattaforma internazionale tra Oriente e Occidente. Quando questo patto viene incrinato, anche solo nella percezione, il danno non è soltanto economico. È reputazionale.
I primi segnali di raffreddamento sono arrivati proprio dai settori più sensibili alla fiducia. Il mercato immobiliare, dopo anni di crescita alimentata da capitali stranieri, super-ricchi, expat e investitori alla ricerca di fiscalità favorevole, ha iniziato a mostrare maggiore prudenza. Alcuni acquirenti hanno rinviato decisioni, altri hanno chiesto sconti, altri ancora hanno cominciato a guardare verso piazze alternative come Londra, Milano, Singapore o Miami. Anche turismo, eventi, ristorazione e shopping di fascia alta hanno avvertito la pressione di una domanda meno spensierata.
Eppure Dubai non può permettersi una lunga pausa. La città vive di flussi: passeggeri, capitali, merci, conferenze, fiere, marchi, professionisti, contenuti, relazioni. La sua forza non è soltanto negli edifici iconici o nelle isole artificiali, ma nella capacità di restare una macchina economica sempre accesa. Ogni rallentamento produce un effetto a catena: meno voli, meno prenotazioni, meno vendite, meno lanci commerciali, meno fiducia.
Per questo il rilancio passa prima di tutto dalla comunicazione. Dubai deve rassicurare senza apparire fragile, mostrare normalità senza sembrare artificiale, richiamare investitori senza dare l’impressione di chiedere aiuto. È un equilibrio delicato. La città deve ricordare al mondo che il suo modello non nasce dall’assenza di crisi, ma dalla capacità di assorbirle rapidamente. In fondo, l’emirato è sempre stato un laboratorio di resilienza economica: ha superato bolle immobiliari, crisi finanziarie, pandemia, shock geopolitici e oscillazioni del petrolio regionale, pur non essendo un’economia petrolifera nel senso classico.
Il punto decisivo, oggi, è capire se la promessa di Dubai come “porto sicuro” possa resistere in un Medio Oriente entrato in una fase più nervosa e imprevedibile. La risposta non dipenderà solo dai comunicati ufficiali o dalle campagne turistiche, ma dai comportamenti concreti degli investitori. Se i grandi capitali torneranno a comprare, se le fiere internazionali confermeranno i calendari, se gli hotel torneranno a riempirsi e se le compagnie aeree manterranno Dubai come nodo centrale delle rotte globali, la città potrà trasformare l’allarme in una parentesi.
Ma la sfida è più profonda. Dubai deve dimostrare che il suo valore non è solo nella spettacolarità del lusso, ma nella solidità dell’infrastruttura economica. La città non può più vendere soltanto il sogno verticale dei grattacieli e delle residenze da record. Deve vendere continuità, protezione, efficienza, prevedibilità. In un mondo instabile, il vero lusso non è più soltanto la vista sul mare o l’attico panoramico. È la certezza che domani il sistema funzioni ancora.
La frase “dimenticate i missili, il business deve ripartire” sintetizza bene questa urgenza. Non è uno slogan leggero. È la fotografia di una città che sa di non poter vivere a lungo nella sospensione. Dubai è una piattaforma costruita sulla fiducia e, quando la fiducia vacilla, tutto deve muoversi in fretta per ricostruirla.
Il rilancio, quindi, non sarà automatico. Dovrà passare da sicurezza, diplomazia, incentivi, stabilità finanziaria e capacità di attrarre nuove fasce di investitori meno speculative e più industriali. Se riuscirà in questa operazione, Dubai potrà confermare ancora una volta la propria natura: non una semplice capitale del lusso, ma una città-business capace di trasformare la crisi in carburante per la prossima fase di crescita.
Blotix Press Office
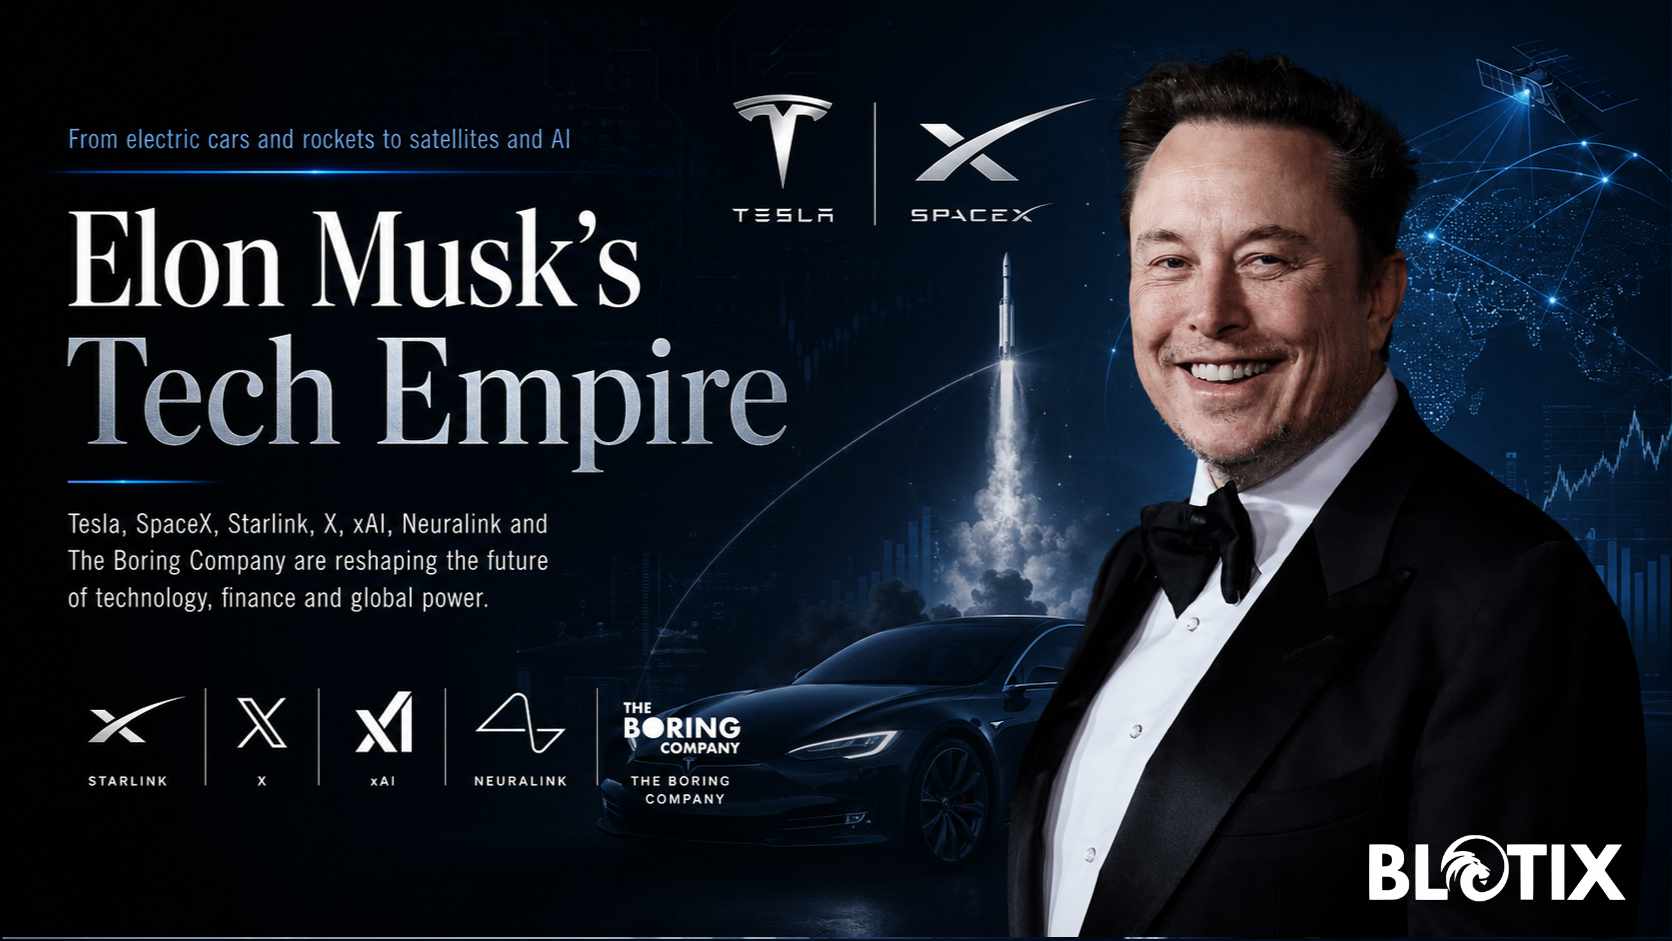
Elon Musk non è soltanto l’uomo più ricco del mondo. È il volto più riconoscibile di un capitalismo nuovo, aggressivo e tecnologico, nel quale automobili elettriche, razzi, satelliti, social media, intelligenza artificiale, robotica, tunnel sotterranei e interfacce cerebrali sembrano parti diverse di un unico disegno. Il suo impero aziendale non nasce da una sola intuizione fortunata, ma da una serie di scommesse portate avanti per oltre trent’anni, spesso tra entusiasmo, polemiche, crisi finanziarie e obiettivi considerati impossibili.
La storia imprenditoriale di Musk comincia molto prima di Tesla e SpaceX. Da adolescente vende il codice di un videogioco, Blastar, per poche centinaia di dollari. Negli anni Novanta fonda Zip2 insieme al fratello Kimbal, una società che aiuta giornali e attività commerciali a portare online mappe e annunci locali. La vendita di Zip2 gli procura circa 22 milioni di dollari e gli consente di entrare nel settore dei pagamenti digitali con X.com, poi confluita in PayPal. Quando eBay acquista PayPal nel 2002, Musk incassa circa 176 milioni di dollari. A quel punto avrebbe potuto diventare semplicemente un investitore ricco. Invece sceglie la strada più rischiosa: reinvestire quasi tutto in progetti industriali difficili.
Nel 2002 fonda SpaceX, investendo circa 100 milioni di dollari di capitale personale in un settore dominato da agenzie governative e grandi appaltatori aerospaziali. L’obiettivo dichiarato è ridurre i costi di accesso allo spazio e rendere possibile, un giorno, la colonizzazione di Marte. All’inizio l’impresa sembra quasi folle. I primi lanci falliscono, i capitali scarseggiano, la sopravvivenza stessa dell’azienda è in dubbio. Oggi, però, SpaceX è diventata una delle società più importanti del mondo, non solo per i razzi riutilizzabili, ma anche per Starlink, la rete satellitare che fornisce connessioni internet globali e che ha assunto un ruolo strategico anche nelle comunicazioni militari, nelle emergenze e nelle aree non servite dalle reti tradizionali.
Tesla rappresenta l’altra colonna dell’impero. Musk entra nella società nel 2004 e ne diventa amministratore delegato nel 2008. Da piccolo produttore di auto elettriche di nicchia, Tesla si trasforma in un marchio globale, capace di imporre l’elettrico come direzione obbligata dell’industria automobilistica. La sua forza non è stata soltanto vendere automobili, ma cambiare il modo in cui il mercato percepisce l’auto: software, batterie, aggiornamenti, guida autonoma, energia domestica e robotica diventano parte dello stesso ecosistema. Tesla oggi non viene valutata solo come casa automobilistica, ma come piattaforma tecnologica che promette robotaxi, intelligenza artificiale applicata alla mobilità e robot umanoidi come Optimus.
Attorno a queste due grandi colonne si muovono altre società. Neuralink lavora sulle interfacce cervello-computer, con l’obiettivo di collegare direttamente il sistema nervoso umano ai dispositivi digitali. È un campo ancora sperimentale, ma dal potenziale enorme, soprattutto per persone con gravi disabilità neurologiche o lesioni spinali. The Boring Company, invece, nasce per sviluppare tunnel sotterranei e sistemi di trasporto urbano alternativi, con il Vegas Loop come progetto più noto. X, l’ex Twitter, è diventata il laboratorio più controverso della galassia Musk: non solo social network, ma possibile piattaforma per pagamenti, informazione, intelligenza artificiale e servizi digitali integrati.
Negli ultimi anni è cresciuto anche il peso di xAI, la società dedicata all’intelligenza artificiale. Qui il progetto di Musk appare particolarmente ambizioso: competere con i grandi laboratori globali e integrare l’IA con X, Tesla, SpaceX e forse Starlink. In questa prospettiva, il suo impero non è una semplice somma di aziende separate. È una rete nella quale dati, energia, mobilità, comunicazioni, automazione e intelligenza artificiale possono alimentarsi a vicenda.
Il punto più interessante è che la ricchezza di Musk non deriva soprattutto dall’aver venduto aziende, ma dall’aver conservato quote rilevanti nelle società che ha creato o guidato mentre il loro valore cresceva enormemente. È questo che lo distingue dal classico imprenditore seriale: Musk non costruisce solo per vendere, ma per mantenere il controllo di piattaforme destinate, almeno nelle sue intenzioni, a modificare interi settori.
Questo modello, tuttavia, presenta anche rischi evidenti. Molte valutazioni dipendono da promesse future: robotaxi, colonizzazione di Marte, robot umanoidi, connessioni satellitari globali, neurotecnologie, intelligenza artificiale generale. Gli investitori credono nella capacità di Musk di trasformare progetti visionari in mercati reali, ma ogni promessa rimane esposta a ritardi, costi, concorrenza, regolatori e crisi reputazionali. Le sue prese di posizione politiche, la gestione di X e la forte personalizzazione delle aziende hanno inoltre reso il marchio Musk tanto potente quanto divisivo.
L’impero aziendale di Elon Musk racconta quindi una trasformazione più ampia: il potere economico contemporaneo non si concentra più solo nella produzione di beni, ma nella capacità di controllare infrastrutture decisive. Auto, razzi, satelliti, social media, algoritmi, robot e neuroimpianti non sono mondi separati. Sono pezzi di una nuova architettura industriale, nella quale tecnologia, comunicazione e finanza si intrecciano.
Musk è il simbolo più estremo di questa fase. Per alcuni è il grande innovatore capace di accelerare il futuro. Per altri è un imprenditore troppo potente, troppo presente e troppo imprevedibile. In ogni caso, il suo impero mostra una cosa con chiarezza: nel XXI secolo, le aziende più influenti non vendono soltanto prodotti. Disegnano ambienti, comportamenti, infrastrutture e possibilità. Ed è proprio lì, tra il sogno industriale e il controllo delle piattaforme, che si gioca la vera partita di Elon Musk.
Blotix Press Office
- Pasquale Cataldi rilancia la sfida del real estate tokenizzato verso un mercato da trilioni entro il 2030
- BitGo Europe punta sulla compliance MiCAR e diventa infrastruttura chiave per le società crypto europee
- Secondo Bitwise il prossimo mercato rialzista crypto sarà più lento meno volatile e guidato dall’adozione reale
- La FIFA sperimenta il ticketing su blockchain per rendere più sicuri i biglietti dei Mondiali 2026